
O momento da agenda de sustentabilidade: Entre a urgência e a contestação

Em tempos de recuo regulatório e a busca de maturidade para a agenda, o papel das lideranças para a sustentabilidade se torna mais complexo

I. Um desafio existencial despriorizado
Vivemos um momento paradoxal na agenda de sustentabilidade corporativa em 2026: o business case para sustentabilidade nunca esteve tão sólido, e a vontade política de sustentá-lo há tempos não esteve tão frágil. O Relatório de Riscos Globais, publicado anualmente pelo Fórum Econômico Mundial com base em pesquisa junto a milhares de líderes públicos e privados, ilustra bem esse momento: no horizonte de dez anos, os riscos ambientais continuam a dominar a perspectiva de desafios estruturais das lideranças globais. Eventos climáticos extremos seguem como o risco mais severo de longo prazo, seguidos por perda de biodiversidade, colapso de ecossistemas e mudanças críticas nos sistemas terrestres [1].
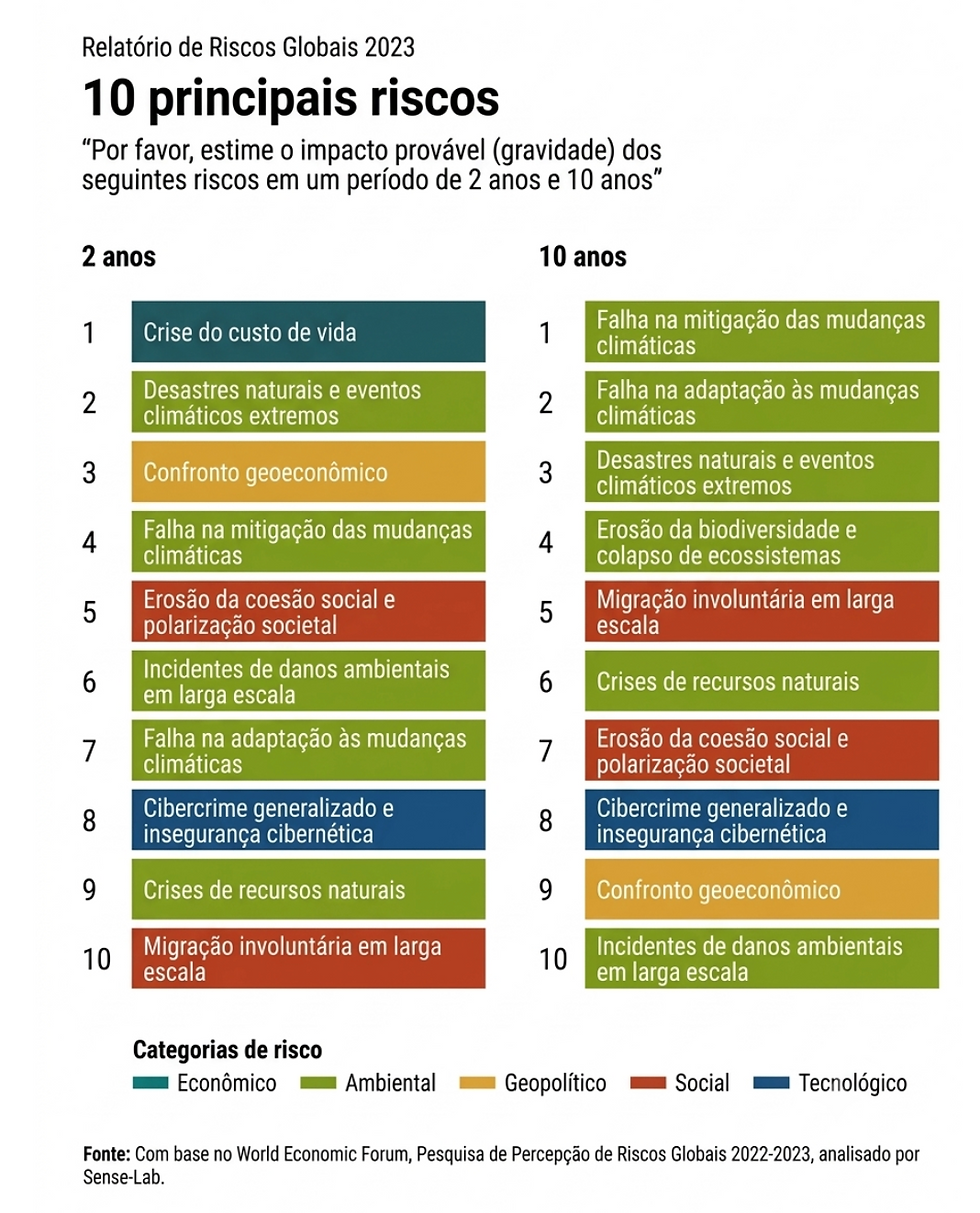
Mas no horizonte mais imediato, de dois anos, esses mesmos riscos ambientais perderam posições relativas diante da confrontação geopolítica, da polarização social e da desinformação. Não é que o risco físico tenha diminuído e sim que a atenção política e econômica migrou para outro lugar.
Esse descompasso ganha ainda mais peso quando se olha para os indicadores físicos do planeta, e não apenas para a percepção de risco dos líderes globais. Os últimos onze anos (2015-2025) foram os onze mais quentes já registrados, com 2024 marcando o ano mais quente da história a 1,60°C acima da média pré-industrial, e a média entre 2023 e 2025 ultrapassando, pela primeira vez, o limiar de 1,5°C estabelecido pelo Acordo de Paris [2]. O secretário-geral da ONU, António Guterres, resumiu o quadro afirmando que "todo indicador climático-chave está piscando em vermelho". Na mesma direção, o Planetary Health Check, relatório científico anual do Potsdam Institute for Climate Impact Research, constatou que sete das nove fronteiras planetárias, os limites biofísicos que mantêm a Terra em condições seguras para a civilização humana, já foram ultrapassadas, incluindo mudança climática e perda de integridade da biosfera [3].
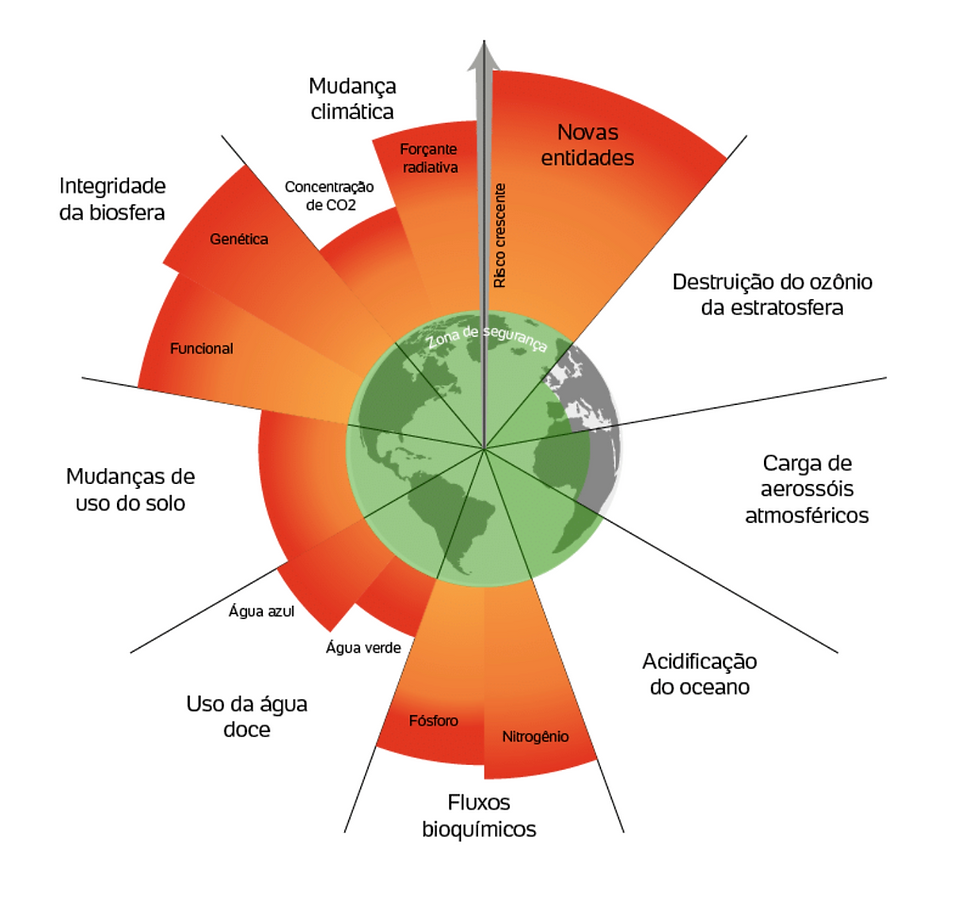
Não se trata de um cenário hipotético de longo prazo: é a descrição do estado atual do sistema planetário, medido ano a ano.
Esse descompasso entre o que é estruturalmente urgente e o que é politicamente prioritário é o pano de fundo de tudo o que acontece hoje no campo da sustentabilidade. Inclusive, e talvez especialmente, no Brasil.
II. Um olhar sobre dez perspectivas para a agenda de sustentabilidade
Para refletir sobre o panorama da agenda de sustentabilidade de forma estruturada, sem negar a complexidade, este artigo propõe enxergar o momento a partir de dez perspectivas interligadas, que vão da regulação internacional ao risco físico do clima e às agendas nacionais positivas, passando por consumo, estratégia empresarial, capital, geopolítica, ecossistema competitivo e tecnologia. Nenhuma dessas perspectivas opera de forma isolada: uma mudança na regulação europeia repercute no acesso a capital de uma empresa brasileira; uma quebra de safra em outro continente altera a estratégia de precificação de uma indústria nacional. A leitura setorial ou pontual de qualquer uma dessas perspectivas, isoladamente, tende a subestimar o tamanho da mudança em curso.
As perspectivas aqui descritas foram elaboradas a partir de diversas conversas com lideranças, processos estratégicos e multissetoriais conduzidos pelo Sense-Lab e participação em diferentes fóruns de discussão e grupos de trabalho como os do Pacto Global, CEBDS e Ethos.
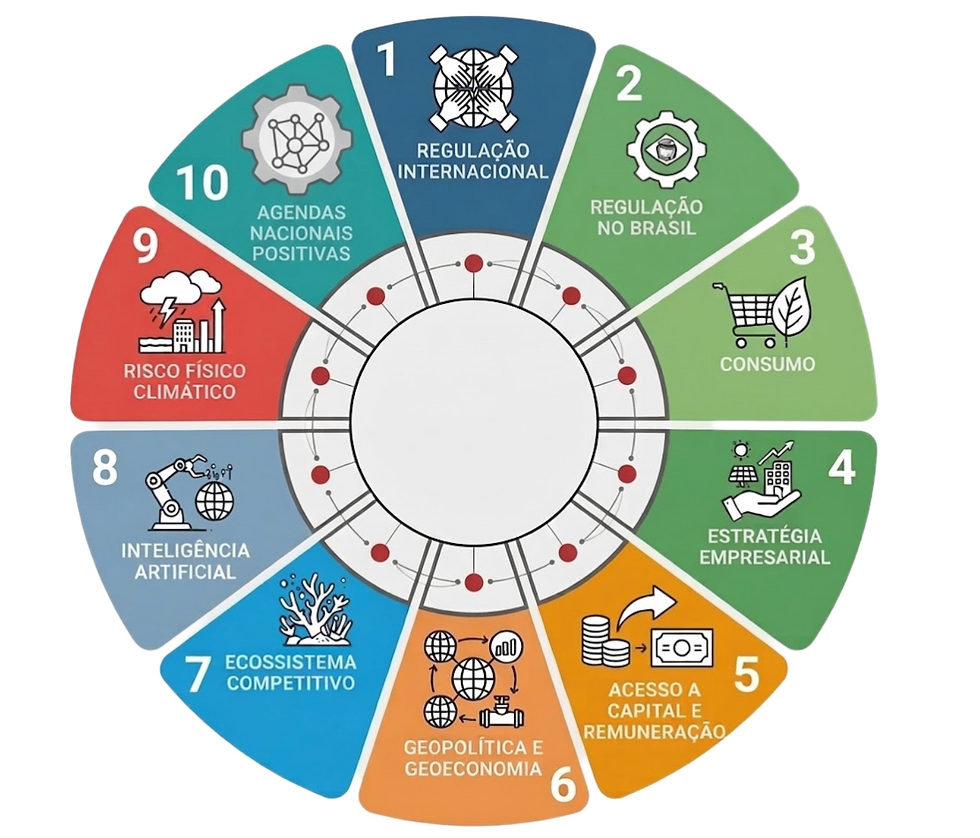
As seções a seguir percorrem cada uma dessas dez perspectivas, antes de voltarmos, ao final, tanto às oportunidades concretas que se abrem para o Brasil quanto ao que esse conjunto de mudanças exige de quem lidera essa agenda.
Perspectiva 1 - O cenário internacional: da corrida para o topo ao recuo tático
Entre 2021 e 2024, o mundo pareceu caminhar, ainda que de forma desigual, para uma convergência regulatória em sustentabilidade. Dois movimentos em especial impulsionaram essa expectativa. Na Europa, a Corporate Sustainability Reporting Directive (CSRD) e as normas técnicas que a operacionalizam, as European Sustainability Reporting Standards (ESRS), foram desenhadas para funcionar como um padrão de referência global — apostando no chamado "efeito Bruxelas", a expectativa de que outras jurisdições se alinhariam aos padrões europeus para não perder acesso ao seu mercado. Em paralelo, o International Sustainability Standards Board (ISSB), um órgão técnico internacional criado em 2021 sob a mesma fundação que já emite as normas contábeis IFRS usadas em mais de cem países, propôs uma linguagem comum para o relato de sustentabilidade e clima, consolidada nas normas IFRS S1 (divulgações gerais) e S2 (divulgações climáticas). Dezenas de países, Brasil incluído, começaram a desenhar seus próprios caminhos de adoção dessas normas.
Em 2025 e 2026, esse movimento perdeu força de maneira quase sincronizada em três geografias diferentes. Nos Estados Unidos, a Securities and Exchange Commission (SEC), o regulador do mercado de capitais americano, decidiu parar de defender judicialmente suas regras de divulgação climática e as colocou em suspensão indefinida, deixando o tema fragmentado entre iniciativas estaduais, como na Califórnia e em Nova York, e a ausência de um mandato federal [4]. Na União Europeia, o chamado pacote Ômnibus e a revisão das normas ESRS reduziram o número de dados de reporte obrigatórios em mais de 60%, com estimativas de que até 90% das empresas antes no escopo da CSRD sejam removidas da obrigatoriedade. Uma simplificação que a própria Comissão Europeia justifica pela necessidade de reduzir custos de conformidade em mais de 30% por empresa [5].
O Brasil seguiu exatamente esse mesmo arco só que de forma ainda mais comprimida no tempo. A Comissão de Valores Mobiliários (CVM), autarquia responsável por regular e fiscalizar o mercado de capitais brasileiro, editou em 2023 a Resolução 193, que colocou o país entre os primeiros do mundo a tornar obrigatória a adoção das normas IFRS S1 e S2 do ISSB, com relato a partir dos exercícios de 2026 [6]. Em junho de 2026, a própria CVM reverteu essa obrigatoriedade por meio da Resolução 244, devolvendo o regime ao campo voluntário [7]. A reação do mercado foi dura: muitos especialistas classificaram a mudança como "um retrocesso" e destacaram que a Resolução 193 havia justamente organizado uma informação antes dispersa e fragmentada, o que a reversão, na prática, reintroduz.
O que esse padrão sugere não é que a sustentabilidade tenha deixado de importar para reguladores, mercados ou empresas. É que o custo de conformidade, a pressão política e o cálculo de competitividade de curto prazo passaram a pesar mais do que a ambição de convergência técnica que caracterizou o ciclo anterior. Para quem constrói estratégia nesse campo, a lição prática é impactante: normas que pareciam trilhos fixos há três anos hoje são compromissos revisáveis a cada novo ciclo político.
Perspectiva 2 - Regulação no Brasil: um ambiente de transição e contradições
Como já vimos no item anterior, o Brasil seguiu um movimento quase sincronizado com o contexto global de avanços e recuos na regulação do reporte na agenda de sustentabilidade, com a aprovação e reversão da Resolução 193 que obrigava as empresas a adotar as normas IFRS S1 e S2.
É importante não ler o recuo da CVM como sinal de que toda a arquitetura regulatória brasileira está andando para trás. Em paralelo, o Sistema Brasileiro de Comércio de Emissões (SBCE) entrou em fase operacional em 2026. O SBCE estabelece o mercado regulado de carbono do país, instituído pela Lei 15.042/2024 e estruturado no modelo de cap-and-trade, no qual o governo define um teto de emissões e as empresas negociam permissões entre si, com etapas de monitoramento, relato e verificação (MRV) obrigatórias para operadores acima de 10 mil toneladas de CO₂e por ano, e sujeição a teto de emissões e conciliação de ativos para os que ultrapassam 25 mil toneladas [8]. O Ministério da Fazenda estima que o SBCE possa gerar aumento de 5,8% no PIB e redução de 21% nas emissões dos setores regulados, embora o universo diretamente obrigado permaneça restrito a menos de 0,1% das empresas brasileiras, os grandes emissores industriais [9].
Ou seja, o Brasil recuou no relato voluntário de sustentabilidade de mercado de capitais (CVM), mas avançou no mercado regulado de carbono (SBCE). Dois movimentos regulatórios simultâneos e, à primeira vista, contraditórios. Uma leitura possível é que o país está migrando de um modelo de transparência ampla e obrigatória para um modelo mais seletivo: regulação pesada onde há risco sistêmico concentrado (grandes emissores), e voluntariedade onde o custo de conformidade recai sobre um universo mais amplo de companhias abertas.
Perspectiva 3 - Consumo: a lacuna entre a consciência e a ação
Se no plano regulatório o quadro é de reconfiguração, no plano do comportamento do consumidor brasileiro o quadro é de estagnação persistente. O Sustainability Sector Index, estudo anual da Kantar sobre atitudes de sustentabilidade em dezenas de setores, mostra que 87% dos brasileiros dizem querer fazer escolhas mais sustentáveis, mas apenas 35% afirmam estar de fato mudando seu comportamento de consumo. Uma lacuna entre valor e ação que os próprios pesquisadores atribuem sobretudo a preço elevado, falta de informação e dificuldade de compreender o impacto real das ações anunciadas pelas empresas [10]. O mesmo estudo aponta que 58% dos entrevistados já viram ou ouviram informações que consideram enganosas sobre ações de sustentabilidade divulgadas por empresas — um salto de oito pontos percentuais em relação ao levantamento anterior, sinal de que a desconfiança do consumidor brasileiro está crescendo, não diminuindo.
Esse dado importa porque desloca o centro do problema. A pauta do consumo consciente, que por décadas foi tratada como uma questão de sensibilização individual, ou seja, informar o consumidor para que ele escolha melhor, esbarra estruturalmente em algo que a informação sozinha não resolve: preço, disponibilidade, e a confiabilidade da própria informação oferecida pelas marcas. Não é mais possível separar a discussão sobre comportamento do consumidor da discussão sobre a qualidade da oferta, da cadeia produtiva e da comunicação corporativa. Um consumidor mais desconfiado de afirmações ambientais não é um consumidor menos interessado em sustentabilidade e sim um consumidor que perdeu parte da credibilidade que precisaria para agir.
Perspectiva 4 - Estratégia empresarial: de pauta reputacional a agenda de valor, risco e custo de capital
Um segundo deslocamento estrutural, talvez o mais importante para quem atua nesse campo, é a mudança na própria natureza do que significa sustentabilidade dentro de uma empresa. Por muito tempo, essa foi uma agenda majoritariamente reputacional: comunicação institucional, relatórios voluntários, ações de marca. Hoje ela se tornou uma agenda de mercado, regulação, risco, dados e cadeias produtivas. Isso muda tanto quem decide (não mais só a área de comunicação ou sustentabilidade, mas finanças, operações, jurídico) quanto os critérios de sucesso (não mais só percepção pública, mas exposição a risco regulatório, custo de capital e continuidade operacional de cadeias).
A pesquisa acadêmica brasileira sobre motivação corporativa para sustentabilidade organiza essa mudança em quatro lógicas que convivem de forma interconectada: legitimidade (adequar-se a normas e expectativas sociais), sucesso de mercado (diferenciação, inovação, preferência do consumidor), melhoria de processos (redução de custo, eficiência operacional) e seguro social e reputacional (mitigação de risco de crise e conflito com stakeholders) [11]. Na prática recente do mercado brasileiro, uma quinta lógica vem ganhando peso suficiente para se somar às quatro originais: o acesso a capital, à medida que financiadores passam a diferenciar preço e condições de crédito conforme o desempenho socioambiental da empresa, tema que a Perspectiva 5 detalha adiante. O ponto relevante é que nenhuma organização, pública, privada ou do terceiro setor, consegue mais se dirigir ao mercado brasileiro assumindo uma única dessas lógicas como universal. Falar de sustentabilidade apenas pelo viés ético ou apenas pelo viés de risco perde metade da audiência.
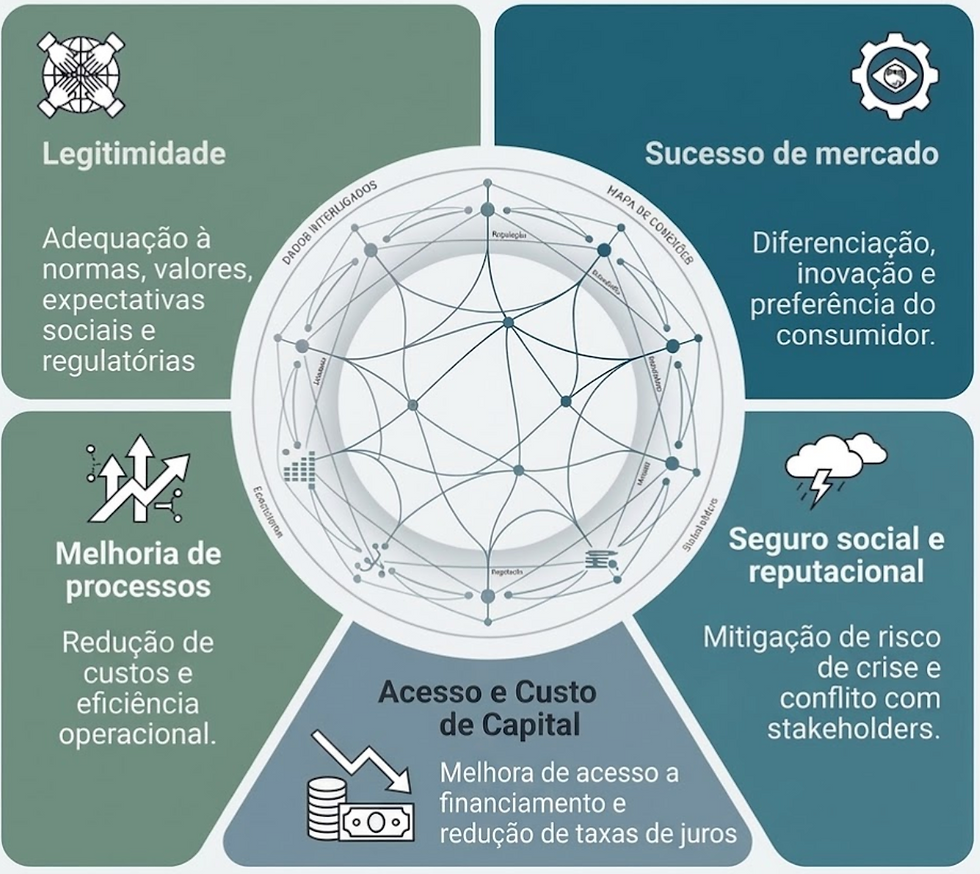
Esse é também o retrato que pesquisas internacionais recentes trazem sobre o comportamento de conselhos de administração diante do chamado backlash anti-ESG: a evidência mostra que a reação ao ambiente político mais hostil não é, na maioria dos casos, o abandono da agenda, mas sua tradução para uma linguagem que um conselho mais cético já aceita — menos "valores", mais "risco materializado e retorno mensurável" [12]. No Brasil, essa tradução tem uma urgência ainda maior porque o ambiente institucional (CVM recuando, mercado de carbono avançando, backlash político em parte importado dos EUA) obriga quem lidera essa agenda dentro das empresas a justificar cada iniciativa com uma régua de negócio muito mais explícita do que há cinco anos.
Perspectiva 5 - Acesso a capital e remuneração: quando o risco climático vira preço do dinheiro
A quinta perspectiva, menos discutida do que a regulatória mas talvez mais decisiva no médio prazo, é o acesso a capital e a remuneração do capital investido. Independentemente de a divulgação de informações de sustentabilidade ser ou não obrigatória por um regulador de valores mobiliários, o sistema financeiro já vem precificando risco climático e desempenho socioambiental por conta própria e o Brasil oferece um exemplo recente e concreto desse movimento.
A partir de janeiro de 2026, o Banco Central passou a exigir, por meio da Resolução CMN 5.193, que instituições financeiras consultem dados do Projeto de Monitoramento do Desmatamento na Amazônia Legal por Satélite (Prodes) antes de conceder crédito rural — vinculando o acesso ao financiamento agrícola à comprovação de regularidade ambiental do produtor [13]. Paralelamente, linhas de crédito rural sustentável como o RenovAgro e o Pronaf Agroecologia passaram a oferecer taxas de juros significativamente menores, em alguns casos a partir de 2% ao ano, para produtores que adotam práticas de baixo carbono ou obtêm certificação agroecológica, criando uma diferenciação explícita de preço entre capital convencional e capital vinculado a práticas sustentáveis.
Esse movimento não se limita ao crédito rural. Instituições como o BNDES ampliaram sua atuação em finanças verdes, apoiando energia renovável e infraestrutura de baixo carbono, e o Tesouro Nacional já emitiu títulos soberanos verdes como forma de atrair de volta investidores internacionais ao financiamento da dívida pública brasileira. Desafios seguem relevantes: alto custo de capital para projetos territoriais e de menor escala, insegurança regulatória e concentração do crédito em grandes empresas e regiões mais desenvolvidas. Mas a direção do movimento é clara: o mercado financeiro está construindo sua própria exigência de informação e de comportamento socioambiental, independentemente de qual seja a régua regulatória vigente em um dado momento. Para uma empresa ou organização setorial, isso significa que abandonar o tema porque a CVM tornou o relato voluntário seria uma leitura equivocada do cenário: o custo do capital, cada vez mais, está fazendo o trabalho que a regulação de divulgação deixou de fazer.
Perspectiva 6 - Geopolítica e geoeconomia: a EUDR, a China e a nova geografia da sustentabilidade
A sexta perspectiva, ainda mais estrutural, é geopolítica: a agenda de sustentabilidade brasileira deixou de ser definida apenas internamente e passou a ser moldada por decisões regulatórias e comerciais tomadas fora do país, por seus dois maiores parceiros comerciais em commodities, a União Europeia e a China, com lógicas quase opostas.
Do lado europeu, o Regulamento de Produtos Livres de Desmatamento (EUDR), aprovado em 2023, exige que sete commodities, entre elas gado, cacau, café, óleo de palma, borracha, soja e madeira, e seus derivados comprovem, mediante rastreabilidade em nível de propriedade rural, que não têm origem em áreas desmatadas após 31 de dezembro de 2020 [14]. Depois de dois adiamentos sucessivos, a regra passa a valer para operadores médios e grandes em 30 de dezembro de 2026, e para micro e pequenas empresas em junho de 2027. O descumprimento pode gerar multas de no mínimo 4% do faturamento anual do importador europeu, e a Confederação Nacional da Agricultura e Pecuária estima que a norma possa afetar cerca de 30% das exportações brasileiras à União Europeia. Um estudo recente sobre a cadeia de soja projeta perdas cumulativas de exportação entre US$ 85 bilhões e US$ 216 bilhões a depender do escopo geográfico considerado, com impacto correspondente sobre o PIB brasileiro. A EUDR é, nesse sentido, o exemplo mais concreto de como uma decisão regulatória europeia se torna, na prática, um requisito obrigatório de rastreabilidade para o produtor rural brasileiro.
Além disso, a entrada em vigor da sua fase definitiva e financeira em 2026 do Mecanismo de Ajuste Carbónico na Fronteira (CBAM) da União Europeia consolida o uso das políticas climáticas e comerciais como instrumentos de pressão geoeconómica global. Ao tributar diretamente as emissões incorporadas em setores estratégicos — como ferro, aço, alumínio, cimento, fertilizantes, eletricidade e hidrogénio —, a Europa impõe um custo direto aos parceiros comerciais que não adotem precificação de carbono equivalente, exigindo auditorias rigorosas e dados de emissões reais auditados. Esta nova barreira regulatória reorganiza o comércio internacional ao penalizar países dependentes de matrizes fósseis e criar uma vantagem competitiva direta para economias sustentáveis e emergentes como a brasileira, capazes de comprovar baixas emissões nos seus processos produtivos e alinhar a transição ecológica à competitividade de exportação.
Do lado chinês, o movimento é mais recente e tem lógica distinta: não é regulatório, mas comercial e ainda incipiente. A China compra mais de 70% da soja exportada pelo Brasil e cerca de metade dos embarques de carne bovina, escala que lhe dá influência sobre padrões de produção mesmo sem impor uma lei [16]. Historicamente, compradores chineses priorizaram preço sobre critérios socioambientais, mas há sinais de mudança: em 2023, China e Brasil assinaram compromisso conjunto contra o desmatamento ilegal ligado ao comércio, e importadores da cidade de Tianjin já pagam prêmio por carne certificada como livre de desmatamento — ainda um volume modesto, mas indicativo de uma demanda chinesa mais exigente. O 15º Plano Quinquenal chinês (2026-2030) reforça essa direção ao prever expansão do consumo verde, mas também sinaliza a intenção de ampliar a autossuficiência alimentar do país — o que, se avançar, pode reduzir no médio prazo a própria alavancagem que hoje permite à China influenciar práticas de produção brasileiras.
O resultado é que o Brasil hoje navega uma pinça geoeconômica: de um lado, uma exigência regulatória europeia rígida, obrigatória e com prazo definido; de outro, uma pressão de mercado chinesa ainda seletiva, voluntária e potencialmente temporária. Nenhuma organização que atue com cadeias produtivas de exportação pode mais tratar a agenda de sustentabilidade como uma escolha doméstica — ela é, cada vez mais, um requisito de acesso a dois dos maiores mercados compradores do mundo, cada um com sua própria régua.
Contudo, o instrumento que hoje materializa essa rastreabilidade para a soja começou a se esvaziar exatamente no momento em que mais seria exigido. A Moratória da Soja é um pacto voluntário firmado em 2006 entre grandes tradings, como Cargill, Bunge e Amaggi, e organizações da sociedade civil, pelo qual as signatárias se comprometem a não comprar soja cultivada em áreas da Amazônia desmatadas após julho de 2008, mesmo quando esse desmatamento é legal segundo o Código Florestal. O Conselho Administrativo de Defesa Econômica (Cade) passou a investigar se essa atuação coordenada das tradings configuraria cartel, ao impor aos produtores um critério ambiental mais rigoroso do que a legislação nacional exige. Em paralelo, o Mato Grosso, maior produtor de soja do país, aprovou lei que retira incentivos fiscais de empresas aderentes ao acordo; autorizada pelo Supremo Tribunal Federal a entrar em vigor em janeiro de 2026, a lei levou grandes tradings, incluindo a Abiove, associação que representa o setor, a formalizar sua saída da moratória logo nos primeiros dias do ano [15]. A Advocacia-Geral da União chegou a alertar que o esvaziamento do acordo, sem um desenho institucional que o substitua, poderia gerar prejuízos ambientais imediatos nas regiões produtoras.
O episódio ilustra bem a tensão central desta perspectiva: por pressão de política doméstica e de defesa da concorrência, o Brasil vê se desfazer exatamente o instrumento voluntário de rastreabilidade que sustentava sua credibilidade ambiental perante compradores europeus e chineses, no momento em que ambos passam a exigir mais, não menos, garantias de origem livre de desmatamento. Se a moratória não for substituída por um mecanismo equivalente, seja público, como uma extensão do monitoramento já usado pelo Banco Central na Perspectiva 5, seja privado, o produtor brasileiro pode acabar exposto exatamente ao tipo de risco de acesso a mercado que a EUDR e a demanda chinesa por certificação já anunciam.
Perspectiva 7 - Ecossistema: um campo mais disputado, com menos espaço para generalistas
A sétima perspectiva, menos falada publicamente mas visível para quem acompanha o campo de perto, é o adensamento competitivo do ecossistema de sustentabilidade no Brasil. O espaço que há 10 a 15 anos era ocupado principalmente por organizações da sociedade civil e consultorias generalistas de sustentabilidade, hoje divide território com consultorias de ESG com diversas especialidades e capacidades, consultorias estratégicas tradicionais que internalizaram práticas de sustentabilidade, plataformas de dados e rastreabilidade, agências de comunicação e reputação especializadas, certificadoras e verificadoras técnicas, coalizões setoriais pré-competitivas, e empresas que internalizaram capacidades que antes terceirizavam para organizações do terceiro setor e prestadores de serviços.
Esse adensamento tem uma consequência direta: organizações que historicamente ocupavam um papel de referência moral e educativa hoje precisam competir por relevância com atores que oferecem também evidência técnica, dados auditáveis e capacidade de execução. Isso não torna a legitimidade histórica ou a neutralidade institucional irrelevantes. Ao contrário, elas seguem sendo ativos escassos em um mercado saturado de discurso, mas precisam ser convertidas em algo tangível: metodologia proprietária, inteligência setorial e sistêmica, capacidade de articular coalizões setoriais em torno de problemas pré-competitivos que nenhuma empresa resolve sozinha (desperdício em cadeias de alimentos, rastreabilidade de embalagens, bem-estar animal, greenwashing setorial). A generalidade, ou seja, falar de sustentabilidade de forma ampla, deixou de ser suficiente como proposta de valor, para qualquer tipo de organização, com ou sem fins lucrativos.
Perspectiva 8 - Inteligência artificial impulsionando dados, ainda não de confiança
A oitava perspectiva dessa reconfiguração é tecnológica. A inteligência artificial vem sendo adotada em escala crescente para lidar com o problema mais antigo da sustentabilidade corporativa: a inconsistência e a falta de padronização dos dados ESG. Estudos recentes mostram que modelos de IA já atingem alta acurácia ao processar indicadores ambientais e de governança — que são, em grande medida, quantitativos e estruturados. Mas a mesma tecnologia é muito menos precisa quando processa indicadores sociais, justamente por sua natureza qualitativa e heterogênea [17].
Esse dado tem uma implicação direta para o Brasil, onde boa parte do escrutínio público em sustentabilidade recai exatamente sobre a dimensão social — trabalho, cadeias de fornecimento, relações com comunidades, bem-estar animal. A IA promete acelerar drasticamente a capacidade de processar reivindicações ambientais e detectar inconsistências de reporte, mas não resolve, e talvez nunca resolva sozinha, o julgamento qualitativo sobre se uma prática social é ou não genuína. Isso reforça, paradoxalmente, a importância de capacidade humana, técnica e setorial especializada exatamente na dimensão que a automação tem mais dificuldade em endereçar.
Perspectiva 9 - Risco físico climático: a crise climática se intensifica nas cadeias produtivas
A nona perspectiva fecha o quadro das pressões predominantemente externas com o que talvez seja o risco mais concreto de todos: enquanto a discussão regulatória e reputacional avança em ciclos de recuo e retomada, o risco físico do clima deixou de ser um cenário de longo prazo para se tornar um evento operacional recorrente. E isso já está visível em cadeias produtivas relevantes para o Brasil.
O caso do cacau é emblemático porque mostra como um choque climático distante pode se transmitir para dentro da indústria brasileira. A quebra de safra na África Ocidental, região que concentra a maior parte da produção mundial, agravada por pragas e por temperaturas acima de 32°C que reduzem tanto a qualidade quanto a quantidade da colheita, levou os preços do cacau a máximas históricas entre 2024 e 2025, chegando a subir cerca de 280% em três anos. A indústria processadora brasileira sentiu o choque diretamente: no primeiro trimestre de 2025, recebeu apenas 17.758 toneladas de cacau, volume 67,4% menor que no trimestre anterior; mesmo aumentando as importações em quase 30%, terminou o período com déficit de quase 15 mil toneladas [18]. O impacto chegou às empresas brasileiras de chocolate: o CEO da Cacau Show, Alexandre Costa, afirmou publicamente que 2025 foi o pior resultado da companhia em dez anos, com o custo do principal insumo chegando a ficar seis vezes mais caro — impacto que a empresa optou por absorver majoritariamente via margem, em vez de repassar integralmente ao consumidor. Grandes fabricantes internacionais como Barry Callebaut, Mondelēz e Hershey também precisaram revisar estratégias de produção e precificação, enquanto pequenas chocolateiras familiares europeias fecharam as portas. Um lembrete de que o risco climático em uma cadeia global não poupa nem os elos mais distantes do ponto de origem.
No caso da cana-de-açúcar, o risco aparece de forma mais direta. A região Centro-Sul, responsável por mais de 90% da produção nacional, sofreu condições de seca, calor extremo e queimadas que derrubaram a safra 2024/25 em 5,1% e a 2025/26 em mais 1,6%, segundo os levantamentos da Companhia Nacional de Abastecimento [19]. O impacto teve nome e sobrenome: em agosto de 2024, incêndios generalizados nos canaviais de São Paulo atingiram cerca de 20 mil hectares da São Martinho, uma das maiores processadoras do país, com perda estimada em 110 mil toneladas de açúcar. Menos de dois anos depois, um novo incêndio, desta vez em uma caldeira da Unidade Iracema, voltou a atingir a companhia, reduzindo em até 30% a capacidade diária de moagem da planta durante a safra 2025/26. O episódio ilustra um ponto importante para qualquer leitura de risco climático: não se trata de um evento isolado, mas de uma exposição recorrente, que se repete safra após safra na mesma companhia e na mesma região produtora.
O terceiro exemplo é o mais didático sobre o que significa risco físico para a licença social de operar. As enchentes que atingiram o Rio Grande do Sul entre abril e maio de 2024 causaram 181 mortes e cerca de R$ 19 bilhões em danos, afetando entre 90% e 95% dos estabelecimentos industriais do estado, segundo a Federação das Indústrias do Rio Grande do Sul. Mais de vinte empresas listadas na bolsa precisaram suspender total ou parcialmente suas operações no estado: a petroquímica Braskem e a varejista Lojas Renner paralisaram atividades, montadoras como a GM concederam férias coletivas diante do que classificaram como "impacto sem precedentes... em todo o sistema logístico de transporte e fornecimento de componentes", e ao menos dez indústrias de proteína animal foram atingidas, segundo a Associação Brasileira de Proteína Animal. A processadora de carnes Minupar teve a fábrica de embutidos com todos os pavimentos submersos, enquanto a fabricante de armas Taurus e a agropecuária Três Tentos também precisaram paralisar unidades na região. O episódio deixa uma lição que transcende o setor: a resposta de uma empresa a um evento climático, ou seja, a rapidez com que prioriza a segurança de funcionários e comunidades sobre a continuidade da produção, passou a ser parte visível de sua licença social para operar, observada por reguladores, seguradoras, investidores e pela própria comunidade em que a empresa está inserida.
Perspectiva 10 - Agendas nacionais positivas
A décima perspectiva desloca o ângulo sobre o contexto. Enquanto as nove primeiras descrevem, sobretudo, pressões externas sobre o Brasil, regulação, mercado, capital, geopolítica e risco físico, a agenda nacional positiva parte de uma pergunta inversa: onde o país já acumula vantagens competitivas e comparativas reais para liderar a transição ecológica, e não apenas reagir a ela? Poucos países reúnem hoje uma combinação de ativos tão favorável quanto o Brasil, e uma parte relevante da agenda pública e privada já está em movimento para capturar essa oportunidade. As frentes a seguir detalham, uma a uma, onde essa vantagem já aparece de forma concreta.
Bioeconomia: Em março de 2026, depois de dois anos de trabalho conjunto entre 16 ministérios e mais de 900 contribuições em consulta pública, o governo federal aprovou o Plano Nacional de Desenvolvimento da Bioeconomia (PNDBio), com 185 ações estratégicas para transformar a megabiodiversidade brasileira em vetor de riqueza até 2035, incluindo metas de apoio a seis mil empreendimentos comunitários e duplicação do valor produzido a partir da sociobiodiversidade [20]. O Fundo Amazônia já destina centenas de milhões de reais a essa agenda, e estados como o Pará avançam com políticas próprias de bioeconomia, hoje responsável por cerca de 78% da atividade econômica desse tipo na Amazônia Legal.
Transição energética e hidrogênio verde: Mais de 80% da matriz elétrica brasileira já vem de fontes renováveis, uma das mais limpas do mundo entre grandes economias. A eólica offshore, com potencial técnico estimado em mais de 1.200 GW, quatro vezes a capacidade instalada atual do país, poderia por si só gerar até R$ 900 bilhões em valor agregado e 516 mil empregos até 2050, segundo estudo do Grupo Banco Mundial em parceria com a Empresa de Pesquisa Energética [21]. Essa mesma vantagem energética abre uma janela concreta para o hidrogênio verde: o Complexo do Pecém, no Ceará, já reúne mais de 30 memorandos de entendimento e projetos como o da Fortescue, com potencial de gerar cerca de 80 mil empregos diretos e indiretos e posicionar o país como fornecedor de amônia e derivados de baixo carbono para Europa e Ásia, com hubs similares em desenvolvimento no Maranhão, no Rio Grande do Norte e no Rio de Janeiro [22].
Infraestrutura digital e data centers: A combinação de matriz elétrica limpa, água abundante e cabos submarinos de alta capacidade está posicionando o Brasil como um dos destinos mais competitivos do mundo para data centers voltados a inteligência artificial e computação em nuvem. Hoje o país já responde por cerca de 83% da capacidade instalada de data centers da América Latina. Os pedidos de conexão à rede elétrica para novos projetos somam 38 GW, incluindo megaprojetos como o AI City (5 GW) e o Rio AI City (3,2 GW), e o Porto do Pecém recebeu o primeiro data center do TikTok na América Latina. Diferentemente de outras exportações brasileiras, essa capacidade computacional pode ser "exportada" via cabos de fibra óptica, sem depender de transporte físico de mercadorias — transformando a energia limpa do país em um ativo estratégico para a economia digital global [23]. O assunto não é livre de controvérsias, mas existe um forte argumento em prol de operar data centers no Brasil ao invés de países com matriz energética menos limpa.
Insumos críticos para a transição ecológica: O Brasil detém cerca de 22% das reservas globais mapeadas de terras raras, a segunda maior do mundo, além de reservas relevantes de lítio, níquel, cobre, grafita e nióbio, minerais essenciais para baterias, turbinas eólicas e painéis solares, hoje concentrados em poucos países fornecedores. Essa diversidade geológica, ainda pouco explorada em escala industrial, posiciona o país como um dos poucos candidatos plausíveis a fornecedor relevante de insumos críticos para a transição energética global nas próximas décadas.
Mobilidade sustentável e tecnologias para sustentabilidade: A Lei do Combustível do Futuro, sancionada em 2024, amplia a mistura obrigatória de etanol e biodiesel e cria os programas nacionais de diesel verde, combustível sustentável de aviação (SAF) e biometano, além de instituir o marco legal para captura e estocagem de carbono. Combinada à posição do país como segundo maior produtor mundial de biocombustíveis, a lei consolida uma vantagem competitiva rara: poucos países conseguem articular, ao mesmo tempo, escala agrícola, matriz energética limpa e cadeia industrial de biocombustíveis já madura, o que projeta o Brasil entre os líderes globais em descarbonização do setor de transportes [24].
Investimento sistêmico verde: O Plano de Transformação Ecológica, coordenado pelo Ministério da Fazenda desde 2023, já mobilizou mais de R$ 500 bilhões somando fontes públicas e privadas: US$ 5,5 bilhões em títulos soberanos sustentáveis, um Fundo Clima que salta para R$ 27,5 bilhões em 2026 (316 vezes o patamar de 2020), R$ 140 bilhões mobilizados pelo mecanismo Eco Invest Brasil e R$ 396 bilhões em debêntures incentivadas e de infraestrutura [25]. A Taxonomia Sustentável Brasileira, aprovada em 2025 e inspirada em experiências internacionais, cria pela primeira vez um critério técnico comum para classificar o que conta como atividade econômica sustentável no país [26].
Economia circular: O Plano Nacional de Economia Circular, aprovado em maio de 2025 após consulta pública com mais de 1.600 contribuições, organiza 18 macro-objetivos e 71 ações, mapeando 127 iniciativas públicas e privadas já em curso. O chamado Decreto do Plástico, de outubro de 2025, institui o sistema nacional de logística reversa de embalagens plásticas com prioridade para cooperativas de catadores, e a Lei de Incentivo à Reciclagem permite que empresas destinem até 1% do IRPJ a projetos de reciclagem e gestão de resíduos.
Carbono, florestas e a economia da restauração: Além do SBCE, já discutido anteriormente, o Brasil sediou em novembro de 2025 a COP30 em Belém, ocasião em que lançou o Fundo Florestas Tropicais para Sempre (TFFF), com capitalização inicial superior a US$ 6,6 bilhões e apoio de 53 países, criando um mecanismo permanente de remuneração por floresta em pé [27]. Menos comentada, mas potencialmente tão relevante, é a economia da restauração florestal que começa a se formar no país: pelo Plano Nacional de Recuperação da Vegetação Nativa (Planaveg), o Brasil tem meta de restaurar 12 milhões de hectares até 2030 [28], com potencial estimado de até 2,5 milhões de empregos segundo estudo da USP e da UFRJ [29]. Potencial que iniciativas como o programa Arco da Restauração, do BNDES, já começam a testar na bacia do Tocantins-Araguaia [30]. O gargalo não é terra ou tecnologia, mas o que especialistas chamam de "economia invisível da semente": uma cadeia de coleta de sementes, produção de mudas e plantio que ainda carece de escala e financiamento de longo prazo para conectar regulação, capital e capacidade produtiva.
Diplomacia e papel positivo no multilateralismo: A COP30 encerrou-se com o Pacote de Belém, aprovado por 195 países, reafirmando o multilateralismo climático em um cenário geopolítico particularmente hostil. A única grande ausência foi a dos Estados Unidos. Esse protagonismo não nasceu com a COP30 nem se esgota nela: entre 2024 e 2026, o Brasil viveu uma sequência pouco comum de presidências simultâneas em foros multilaterais de peso: G20 em 2024, BRICS em 2025 e COP30 em 2025-2026, concentração que nenhum outro país em desenvolvimento acumulou na mesma janela de tempo [31]. Na presidência do G20, o Brasil criou a Força-Tarefa de Mobilização Global contra a Mudança do Clima (FT Clima), voltada à reforma da arquitetura financeira internacional e ao alívio de dívida de países pobres, parte de uma estratégia que analistas chamam de "não alinhamento ativo": combinar autonomia estratégica com engajamento multilateral para atuar como interlocutor confiável tanto do Norte quanto do Sul Global.
Esse capital diplomático já aparece em indicadores concretos. Em 2024, o Brasil foi um dos seis países do mundo a atingir o estágio de "maturidade" na Matriz de Progressão de Finanças Sustentáveis da Sustainable Banking and Finance Network, rede que reúne reguladores de 72 países [32]. Um sinal de que a liderança brasileira começa a se refletir em arcabouços técnicos, não apenas em discursos de conferência. O desafio é de continuidade: presidências rotativas têm prazo para acabar, e o potencial de protagonismo do Brasil na diplomacia climática, embora real e pouco replicável por outros países em desenvolvimento, depende de se converter em capacidade instalada, com negociadores permanentes, financiamento doméstico e coalizões duradouras, que sobreviva ao fim dos holofotes.
Nenhuma dessas frentes está isenta de desafio de execução, financiamento ou governança. O próprio PNDBio, por exemplo, enfrenta questionamentos sobre se garantirá governança real aos povos da floresta ou reproduzirá lógicas extrativistas do passado. Mas o conjunto mostra que a leitura de risco e recuo descrita nas seções anteriores não é a única narrativa disponível. O Brasil acumula, simultaneamente, um dos portfólios mais amplos de oportunidades concretas de transição ecológica do mundo. A questão em aberto não é se essas oportunidades existem, mas se o país conseguirá executá-las com a mesma velocidade com que descreve o próprio potencial.
Para quem lidera a agenda de sustentabilidade dentro de uma empresa, essas nove frentes não deveriam ser lidas como pano de fundo macroeconômico distante, mas como a fonte mais concreta dos argumentos de negócio que a Perspectiva 4 já apontava como necessários — receita, redução de custo, acesso a capital e diferenciação competitiva, não apenas propósito institucional. Uma indústria que compra cacau ou açúcar pode usar a lógica de gestão de risco climático discutida na Perspectiva 9 para repensar contratos e fornecedores; uma empresa intensiva em energia pode negociar contratos de longo prazo vinculados a projetos eólicos ou de hidrogênio verde; uma exportadora agropecuária pode antecipar a conformidade com a EUDR usando os mesmos instrumentos de rastreabilidade que sustentam o SBCE e o TFFF; e empresas podem acessar linhas de crédito mais baratas, como as do Eco Invest e do Fundo Clima, precificando corretamente sua contribuição socioambiental. A separação entre "agenda positiva do país" e "estratégia da empresa" é, cada vez mais, um erro de leitura: as duas coisas são, na prática, a mesma conversa vista de ângulos diferentes.
III. Os desafios internos de quem lidera essa agenda
Se as dez perspectivas descrevem o tabuleiro externo, boa parte do trabalho de quem lidera sustentabilidade dentro de uma organização acontece num tabuleiro interno, bem menos discutido publicamente, mas igualmente decisivo para transformar potencial em resultado.
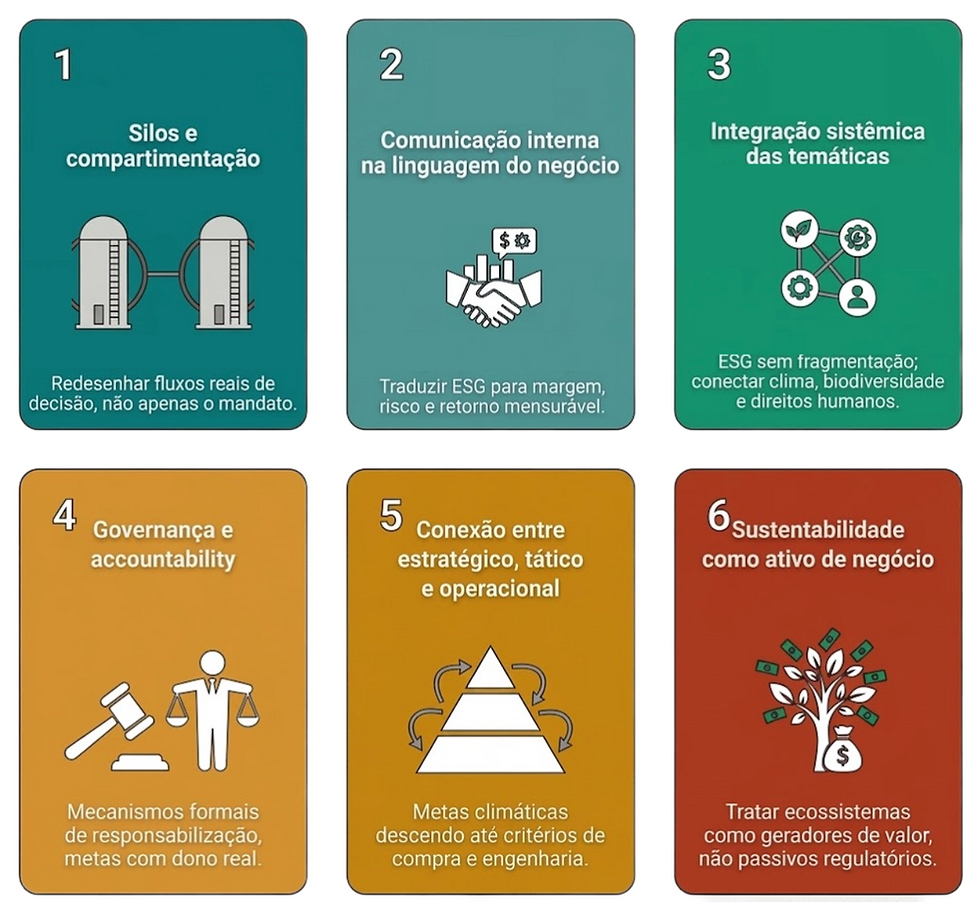
Silos e compartimentação: Em muitas organizações, sustentabilidade ainda opera como uma função paralela. Um departamento que produz relatórios e conduz projetos próprios, mas com pouca ingerência sobre decisões de investimento, compras, precificação ou desenho de produto, que continuam sendo tomadas em outras áreas sem o mesmo horizonte de risco. A Perspectiva 4 já apontava essa mudança como necessária; a dificuldade prática é que ela exige redesenhar fluxos de decisão e não apenas ampliar o mandato de uma equipe.
Comunicação interna na linguagem do negócio: O mesmo esforço de tradução que a Perspectiva 4 descreve para convencer um conselho mais cético, trocar "valores" por "risco materializado e retorno mensurável", precisa acontecer internamente, com áreas que não dominam o vocabulário técnico de ESG. Quando a liderança de sustentabilidade não consegue converter suas prioridades em termos de margem, risco de crédito, continuidade operacional ou vantagem comercial, a agenda tende a ser ouvida como boa vontade institucional, não como informação relevante para a decisão.
Integração sistêmica das temáticas: Dentro de uma mesma empresa, clima, biodiversidade, direitos humanos na cadeia, diversidade e governança frequentemente avançam como agendas paralelas, cada uma com sua métrica, seu comitê e seu relatório, o que dilui capacidade de execução e dificulta priorização. As dez perspectivas deste texto mostram como essas frentes já estão conectadas no ambiente externo (a Perspectiva 6 mostra a EUDR aproximando comércio exterior de rastreabilidade socioambiental, por exemplo); a mesma conexão raramente existe dentro da própria estrutura de governança da empresa.
Governança e accountability. Comitês de sustentabilidade com pouco poder de decisão, metas sem dono executivo claro e remuneração de liderança pouco ou nada vinculada a indicadores socioambientais são sintomas de um mesmo problema: a ausência de mecanismos formais que responsabilizem alguém, com autoridade real, pelo cumprimento de compromissos. Sem isso, compromissos públicos correm o risco de não sobreviver a uma troca de liderança ou a um trimestre de resultado mais apertado.
Conexão entre estratégico, tático e operacional: Compromissos climáticos ou metas de longo prazo anunciados no nível estratégico frequentemente não chegam a metas de compra, roteiros de engenharia ou critérios de avaliação de fornecedores no nível operacional. Essa desconexão é uma das explicações mais comuns para a distância entre o discurso institucional de uma empresa e sua prática cotidiana. Esse é exatamente o tipo de descolamento que alimenta a desconfiança do consumidor discutida na Perspectiva 3.
Sustentabilidade como ativo de negócio: O avanço da agenda corporativa exige tratar ativos naturais como fonte direta de valor, e não apenas como obrigações de conformidade ambiental. Organizações que lideram essa transição destinam grandes extensões de terra à conservação da biodiversidade, conectam áreas protegidas e exploram ativamente a valoração de serviços ecossistêmicos — como créditos de carbono —, integrando a proteção ambiental ao core business. O ponto central dessa abordagem não é o tamanho das áreas conservadas, mas a lógica estratégica: tratar ecossistemas como ativos que geram valor mensurável, provendo segurança hídrica para as próprias operações industriais e fortalecendo o capital reputacional junto a investidores, superando a visão ultrapassada de encarar a sustentabilidade como um mero passivo regulatório a ser minimizado.
Vale notar dois outros desafios que aparecem com frequência crescente e reforçam os anteriores. Um é o de capacitação e talento: o mercado brasileiro ainda tem poucos profissionais que combinam fluência técnica em sustentabilidade com capacidade de interlocução em finanças, jurídico ou operações — exatamente o perfil que a integração descrita acima exige. O outro é o descompasso de horizonte temporal: ciclos de avaliação financeira trimestral ou anual convivem mal com investimentos cujo retorno, em resiliência de cadeia, licença social ou vantagem regulatória, só se materializa em anos, o que ajuda a explicar por que iniciativas de sustentabilidade são frequentemente as primeiras a perder prioridade orçamentária em momentos de aperto.
IV. Navegar a complexidade: por que escutar mais importa agora
Se há um fio que conecta as dez perspectivas descritas até aqui, da regulação internacional e nacional ao risco físico do clima e às agendas nacionais positivas, passando por consumo, estratégia empresarial, capital, geopolítica, ecossistema e tecnologia, é que nenhuma organização consegue mais navegar esse campo com uma leitura única, linear ou unilateral da realidade. A complexidade deixou de ser um adjetivo de discurso institucional e passou a ser uma condição operacional concreta: decisões de sustentabilidade hoje cruzam finanças, jurídico, cadeia de suprimentos, comunicação, relações governamentais e gestão de risco ao mesmo tempo, e raramente existe uma resposta certa que satisfaça todos os públicos simultaneamente.
Isso torna a capacidade de absorver perspectivas plurais, e não apenas comunicar uma posição já definida, uma competência de liderança, não apenas uma prática de relações institucionais. Investidores querem retorno ajustado a risco; consumidores querem preço baixo e consciência tranquila; reguladores querem conformidade verificável; comunidades querem proteção e benefício local; funcionários esperam cada vez mais coerência entre o discurso institucional e a prática cotidiana da empresa. Consultar esses públicos de forma estruturada, antes de decidir e não apenas depois de comunicar, deixou de ser uma boa prática de reputação para se tornar uma forma de reduzir risco de decisão em um ambiente onde qualquer escolha unilateral tem alta chance de contrariar algum stakeholder relevante.
Isso vale tanto para dentro quanto para fora da organização. Internamente, alinhar liderança executiva, área financeira, jurídica e operacional em torno de uma leitura comum do que a sustentabilidade significa para o negócio evita que a agenda fique isolada em uma área de comunicação ou relações institucionais sem musculatura para influenciar decisões estruturais. Externamente, engajar clientes, fornecedores, comunidades, financiadores e reguladores de forma contínua, não apenas em momentos de crise como o das enchentes no Rio Grande do Sul, constrói o tipo de confiança acumulada que permite a uma organização atravessar um ciclo de contestação política sem perder legitimidade. Em um momento em que praticamente todas as certezas regulatórias, comerciais e tecnológicas discutidas neste texto estão em transição simultânea, a capacidade de escutar, integrar e responder a múltiplas perspectivas, mais do que qualquer posicionamento fixo, é o que sustenta a legitimidade de uma organização no longo prazo.
IV. O que esse momento exige de quem atua no campo
Reunindo essas dez perspectivas, recuo regulatório seletivo, lacuna persistente entre valor e ação do consumidor, deslocamento da pauta reputacional para a pauta de risco e valor, seletividade crescente do acesso a capital, uma geopolítica dividida entre Europa e China, adensamento competitivo do ecossistema, uma IA que resolve dados mas não credibilidade, intensificação do risco físico nas cadeias produtivas e um portfólio de agendas nacionais positivas ainda por executar, a imagem que emerge não é a de um campo em declínio, mas a de um campo que perdeu a linearidade que teve entre 2015 e 2023. Não existe mais uma trajetória única e ascendente de "mais regulação, mais reporte, mais consciência". Existe, em vez disso, um conjunto de tensões que qualquer organização, seja empresa, entidade setorial ou organização de interesse público, precisa navegar simultaneamente:
Entre compliance e transformação: cumprir o mínimo regulatório hoje é insuficiente tanto para gerar diferenciação de mercado quanto para gerar impacto real, porque a régua mínima está, ela mesma, em constante transição.
Entre escala e credibilidade: quanto mais uma iniciativa de sustentabilidade cresce e se torna genérica, mais fácil se torna para um público desconfiado (58% dos brasileiros já duvidam de claims ambientais) tratá-la como greenwashing.
Entre customização e recorrência financeira: modelos de atuação baseados em projeto a projeto são cada vez menos sustentáveis financeiramente para qualquer organização que dependa desse mercado, num ambiente de recursos mais restritos e maior concorrência.
Entre neutralidade institucional e necessidade de posicionamento: organizações historicamente neutras enfrentam pressão para tomar posição em debates mais polarizados, sem perder a legitimidade que vem justamente de não serem percebidas como parte interessada.
Entre mercados que exigem por lei e mercados que exigem por escolha: uma cadeia de exportação precisa hoje responder simultaneamente a uma exigência regulatória europeia obrigatória e a uma preferência chinesa ainda voluntária — duas lógicas de pressão diferentes, com prazos e instrumentos distintos.
Se há uma conclusão possível para este momento, é que o Brasil não está diante do fim do ciclo da sustentabilidade corporativa, mas diante do fim do seu ciclo fácil — aquele em que crescer a pauta significava, quase automaticamente, mais reporte, mais visibilidade e mais consenso. O que vem a seguir exige de cada ator do ecossistema, regulador, empresa, entidade setorial, organização de sociedade civil, escolhas mais explícitas sobre onde efetivamente gerar valor, evidência e confiança, e uma disposição renovada para escutar antes de agir, em vez de apenas mais discurso sobre o tema.
Referências
[1] WORLD ECONOMIC FORUM. The Global Risks Report 2026. 21. ed. Genebra: WEF, 2026.
[2] WORLD METEOROLOGICAL ORGANIZATION (WMO). State of the Global Climate 2025. Genebra: WMO, 2026.
[3] POTSDAM INSTITUTE FOR CLIMATE IMPACT RESEARCH. Planetary Health Check 2025. Potsdam, 2025.
[4] ESTADOS UNIDOS. Securities and Exchange Commission. Climate-related disclosure rules. Washington, DC: SEC, 2025.
[5] COMISSÃO EUROPEIA. Delegated act on the revised European Sustainability Reporting Standards (ESRS). Bruxelas: Comissão Europeia, jul. 2026.
[6] BRASIL. Comissão de Valores Mobiliários. Resolução CVM nº 193, de 4 de julho de 2023. Dispõe sobre a divulgação de informações de natureza social, ambiental e climática. Diário Oficial da União, Brasília, DF, 2023.
[7] BRASIL. Comissão de Valores Mobiliários. Resolução CVM nº 244, de 26 de junho de 2026. Revoga a obrigatoriedade de divulgação de informações financeiras relacionadas à sustentabilidade. Diário Oficial da União, Brasília, DF, 2026.
[8] BRASIL. Lei nº 15.042, de 3 de dezembro de 2024. Institui o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE). Diário Oficial da União, Brasília, DF, 2024.
[9] BRASIL. Ministério da Fazenda. Proposta preliminar de cobertura setorial do mercado regulado de carbono. Brasília, DF, 2026.
[10] KANTAR. Sustainability Sector Index (SSI). São Paulo: Kantar, 2025.
[11] SIMÕES-COELHO, M.; FIGUEIRA, A. R. Why do companies engage in sustainability? Brazilian Administration Review, v. 18, n. 1, 2021.
[12] THE CONFERENCE BOARD. ESG backlash survey. Nova York: The Conference Board, 2025.
[13] BANCO CENTRAL DO BRASIL. Resolução CMN nº 5.193. Estabelece exigências socioambientais para concessão de crédito rural. Brasília, DF: Bacen, 2026.
[14] UNIÃO EUROPEIA. Regulamento (UE) 2023/1115 do Parlamento Europeu e do Conselho, de 31 de maio de 2023. Regulamento sobre produtos livres de desmatamento (EUDR). Jornal Oficial da União Europeia, L 150, 9 jun. 2023.
[15] AGÊNCIA BRASIL. Exportadores de soja deixam acordo sobre desmatamento na Amazônia. Brasília, DF: EBC, 2026.
[16] WRI BRASIL. Rastreando a responsabilidade: fortalecendo o monitoramento do desmatamento nas cadeias de suprimento de soja e carne bovina do Brasil. Brasília, DF: WRI Brasil, 2026.
[17] FRONTIERS IN SUSTAINABILITY. Environmental, social, and governance sustainability: an AI-centric approach driving data standardization and automation. 2026.
[18] AIPC – ASSOCIAÇÃO NACIONAL DAS INDÚSTRIAS PROCESSADORAS DE CACAU. Dados trimestrais de moagem e importação de cacau. São Paulo: AIPC, 2025.
[19] CONAB – COMPANHIA NACIONAL DE ABASTECIMENTO. Acompanhamento da safra brasileira de cana-de-açúcar: safras 2024/25 e 2025/26. Brasília, DF: Conab, 2024, 2026.
[20] BRASIL. Ministério do Meio Ambiente e Mudança do Clima. Plano Nacional de Desenvolvimento da Bioeconomia (PNDBio). Brasília, DF, 2026.
[21] WORLD BANK; EMPRESA DE PESQUISA ENERGÉTICA (EPE). Cenários para o Desenvolvimento de Eólica Offshore no Brasil. Washington, DC: Grupo Banco Mundial, 2024.
[22] CONFEDERAÇÃO NACIONAL DA INDÚSTRIA (CNI). Levantamento sobre o Complexo Industrial e Portuário do Pecém e o hub de hidrogênio verde no Ceará. Brasília, DF: CNI, 2024.
[23] EXAME. Na corrida da IA, empresas aceleram para transformar Brasil em hub de data centers verdes. São Paulo, 2026.
[24] BRASIL. Lei nº 14.993, de 9 de outubro de 2024. Institui o Programa Combustível do Futuro. Diário Oficial da União, Brasília, DF, 2024.
[25] BRASIL. Ministério da Fazenda. Balanço do Plano de Transformação Ecológica (PTE). Brasília, DF, 2026.
[26] CEBDS – CONSELHO EMPRESARIAL BRASILEIRO PARA O DESENVOLVIMENTO SUSTENTÁVEL. Brasil aprova a Taxonomia Sustentável. Rio de Janeiro: CEBDS, 2025.
[27] BRASIL. Presidência da COP30. Pacote de Belém e Fundo Florestas Tropicais para Sempre (TFFF). Belém, PA, 2025.
[28] BRASIL. Ministério do Meio Ambiente e Mudança do Clima. Plano Nacional de Recuperação da Vegetação Nativa (Planaveg) — revisão 2024. Brasília, DF, 2024.
[29] BRANCALION, P. H. S.; CHAVES, R. B. et al. Job creation in tropical forest restoration. People and Nature, British Ecological Society, 2022.
[30] BRASIL. BNDES. Programa Arco da Restauração. Rio de Janeiro: BNDES, 2025.
[31] CENTRO BRASILEIRO DE RELAÇÕES INTERNACIONAIS (CEBRI). O G20 brasileiro e a agenda de financiamento climático. Rio de Janeiro: CEBRI-Revista, 2024.
[32] SUSTAINABLE BANKING AND FINANCE NETWORK (SBFN). SBFN Global Progress Brief 2024. Washington, DC: IFC/SBFN, 2024.
Comentários